Guida completa alle agevolazioni per montascale – Bonus 2026
• Bonus Ristrutturazioni 2026 per montascale
• Detrazione 19% per montascale come spesa sanitaria
• IVA agevolata al 4% per montascale e servoscala
• Contributi a fondo perduto per montascale – Legge 13/89
BONUS BARRIERE ARCHITETTONICHE 75%: COSA CAMBIA DAL 2026
La detrazione del 75% per l’abbattimento delle barriere architettoniche
è applicabile esclusivamente alle spese sostenute entro il 31 dicembre 2025.
BONUS RISTRUTTURAZIONI 2026: detrazione 50% o 36% per montascale
Il Bonus Ristrutturazioni è una delle principali agevolazioni fiscali disponibili anche nel 2026 per l’installazione di montascale, servoscala, piattaforme elevatrici e ascensori, in quanto interventi finalizzati all’eliminazione delle barriere architettoniche.
Si tratta di una detrazione IRPEF ripartita in 10 anni, con aliquote e massimali differenziati in base al tipo di abitazione e all’anno di spesa.
Aliquote e massimali
Abitazione principale (prima casa):
• 50% su un massimale di 96.000 € per spese sostenute nel 2025 e 2026
• 36% su un massimale di 96.000 € per spese sostenute nel 2027
• 30% su un massimale di 48.000 € a partire dal 2028
La detrazione viene recuperata in 10 rate annuali di pari importo, tramite la dichiarazione dei redditi.
Interventi agevolati
La detrazione si applica agli interventi di eliminazione delle barriere architettoniche, tra cui:
• installazione di montascale a poltroncina
• servoscala
• piattaforme elevatrici
• ascensori e sistemi di sollevamento per persone
Possono accedere al Bonus Ristrutturazioni tutti i contribuenti, anche in assenza di disabilità certificata o riconoscimento di invalidità.
Cumulabilità delle agevolazioni
Non cumulabile:
• con la detrazione del 19% per spese sanitarie sulla stessa spesa, è necessario scegliere una sola delle due opzioni
Cumulabile con:
• IVA agevolata al 4%
• Contributi a fondo perduto della Legge 13/89
Questa combinazione consente di ridurre in modo significativo il costo finale dell’intervento.
DETRAZIONE 19% per montascale come spesa sanitaria (Legge 104)
La spesa sostenuta per l’acquisto di montascale e servoscala può beneficiare della detrazione IRPEF del 19%, in quanto rientra tra le spese sanitarie per mezzi necessari alla deambulazione, locomozione e sollevamento di persone con disabilità, ai sensi dell’art. 15, comma 1, lettera c del TUIR.
Questa agevolazione è pensata specificamente per supportare le persone con disabilità grave, consentendo un recupero fiscale rapido e diretto.
Requisito fondamentale
La detrazione del 19% è riservata esclusivamente ai soggetti in possesso della:
• Certificazione di handicap grave ai sensi della Legge 104/92 – art. 3 comma 3
ATTENZIONE - La semplice Legge 104 “generica” non è sufficiente.
È indispensabile il riconoscimento di handicap in situazione di gravità, rilasciato dalla Commissione Medica ASL.
Chi può beneficiarne
I beneficiari della detrazione sono:
• le persone con handicap grave riconosciuto (L.104/92 art. 3 comma 3)
• i familiari che sostengono la spesa, nel caso in cui la persona disabile sia fiscalmente a carico
Sono considerati familiari a carico (reddito annuo non superiore a 2.840,51 €):
• coniuge non legalmente separato
• figli, inclusi adottivi e affidati
• altri familiari conviventi o che percepiscono assegni alimentari
In questi casi, la detrazione spetta al familiare che effettua il pagamento.
Cumulabilità delle agevolazioni
Non cumulabile:
• con la detrazione 50% / 36% sulla stessa spesa, è necessario scegliere una sola delle due opzioni
Cumulabile con:
• IVA agevolata al 4%
• Contributi a fondo perduto della Legge 13/89
La somma complessiva delle agevolazioni non può superare la spesa effettivamente sostenuta.
IVA AGEVOLATA AL 4% per montascale e servoscala
L’acquisto e l’installazione di montascale, servoscala e piattaforme elevatrici destinati a persone con disabilità possono beneficiare dell’IVA agevolata al 4%, in luogo dell’aliquota ordinaria.
Questa agevolazione consente una riduzione immediata del costo, applicata direttamente in fattura, senza attendere il recupero tramite dichiarazione dei redditi.
A cosa si applica l’IVA agevolata
L’aliquota IVA al 4% si applica a:
• fornitura di montascale a poltroncina
• servoscala
• piattaforme elevatrici
• spese di installazione e montaggio
• eventuali componenti strettamente funzionali all’ausilio
Gli ausili devono rientrare nella categoria dei mezzi necessari alla deambulazione, locomozione e sollevamento delle persone con disabilità.
Chi può beneficiarne
Possono usufruire dell’IVA agevolata:
• persone con disabilità riconosciuta
• familiari che acquistano l’ausilio per una persona disabile fiscalmente a carico
Cumulabilità delle agevolazioni
L’IVA agevolata al 4% è Cumulabile con:
• Bonus Ristrutturazioni 50% / 36%
• Detrazione 19% per spese sanitarie
• Contributi a fondo perduto della Legge 13/89
Questo la rende una delle agevolazioni più vantaggiose e sempre consigliate quando spettante.
CONTRIBUTI A FONDO PERDUTO per montascale – Legge 13/89
La Legge 13/89 prevede l’erogazione di contributi economici a fondo perduto per favorire l’eliminazione delle barriere architettoniche negli edifici privati.
Si tratta di un sostegno economico diretto, concesso dai Comuni, che non deve essere restituito.
A cosa si applicano i contributi
I contributi della Legge 13/89 possono essere richiesti per:
• installazione di montascale
• servoscala
• piattaforme elevatrici
• altri interventi volti a migliorare l’accessibilità dell’abitazione
Gli interventi devono essere finalizzati al superamento o all’eliminazione delle barriere architettoniche
Chi può richiederli
Possono presentare domanda:
• persone con disabilità o difficoltà motorie permanenti
• residenti nell’immobile oggetto dell’intervento
La priorità viene generalmente riconosciuta alle situazioni di maggiore gravità.
Modalità di accesso
• La domanda deve essere presentata al Comune di residenza
• Dev’essere inoltrata prima dell’esecuzione dei lavori
• I contributi vengono erogati in base alle risorse disponibili e alle graduatorie comunali
L’importo del contributo varia in funzione:
• della spesa sostenuta
• del grado di disabilità
• dei fondi stanziati dal Comune
Cumulabilità delle agevolazioni
I contributi previsti dalla Legge 13/89 sono Comulabili con
• Bonus Ristrutturazioni 50% / 36%
• Detrazione 19% per spese sanitarie
• IVA agevolata al 4%
A condizione che il totale delle agevolazioni non superi la spesa effettivamente sostenuta.
Vuoi un Montascale e sapere di quali Bonus puoi usufruire?
Contattaci per una consulenza gratuita sulle agevolazioni montascale 2026.
Vuoi maggiori informazioni?
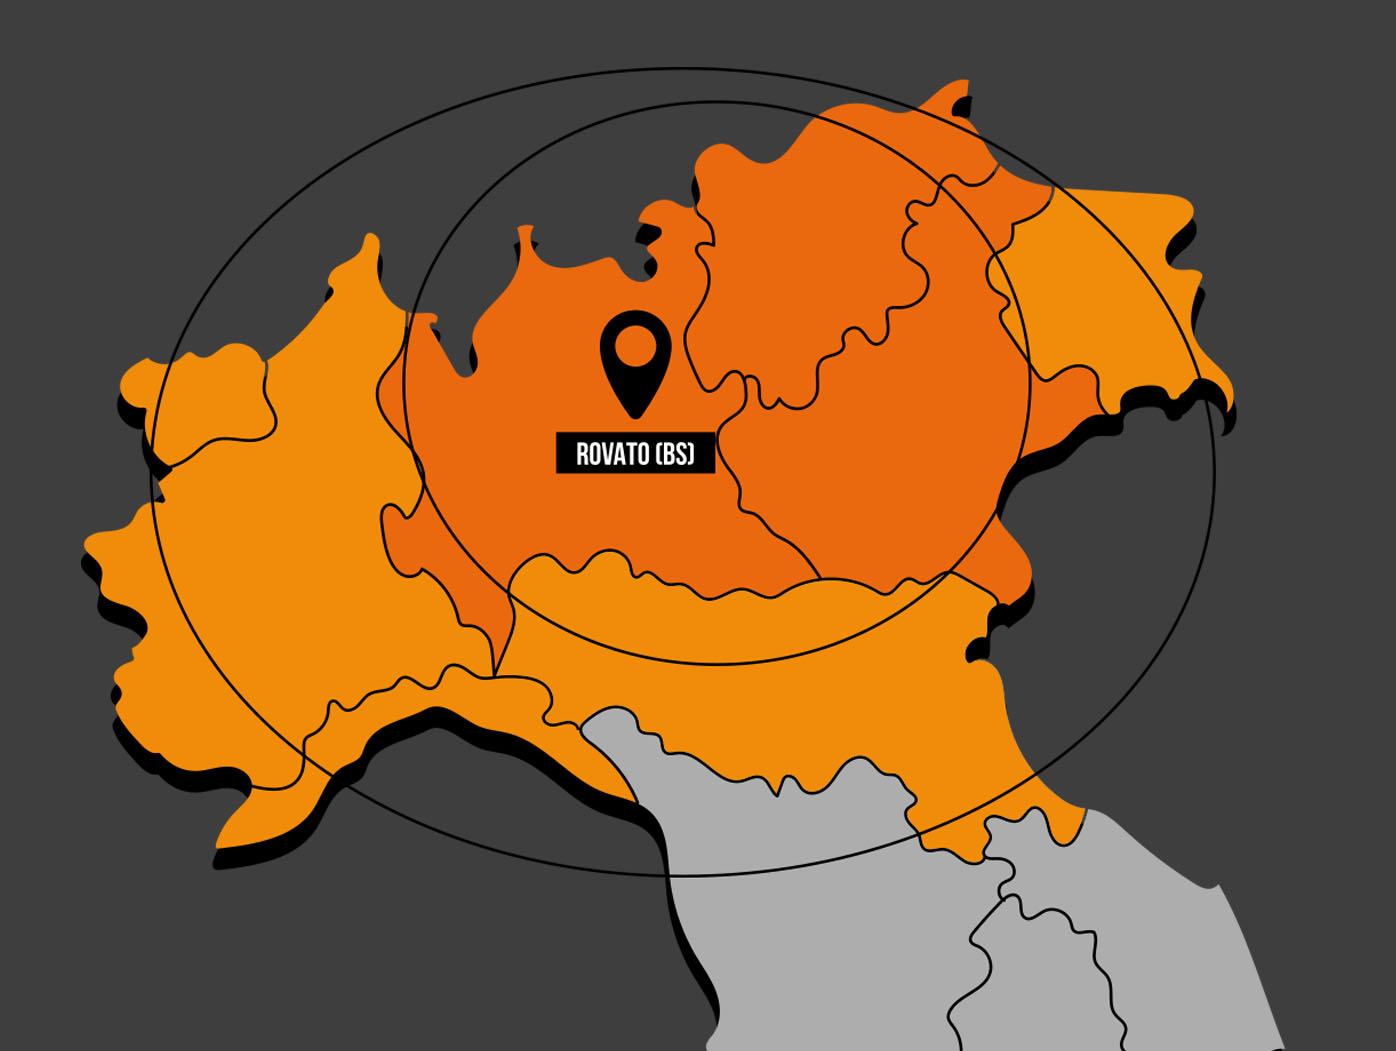
OPERIAMO IN TUTTO IL NORD ITALIA
• Lombardia
• Piemonte
• Valle d’Aosta
• Liguria
• Veneto
• Trentino
• Friuli
• Emilia Romagna
in ufficio al n. 0307700413.
Cellulare 3475792890.
oppure compila il form e verrai subito ricontattato.
#sbsenzabarriere


